
Sécu, mutuelle : Qui paie quoi ?
Sécurité sociale (Assurance Maladie) et mutuelle = remboursent les soins (consultations, hospitalisation, médicaments…)
1. Sécurité sociale (Assurance Maladie)
Créée en 1945, la Sécurité sociale « est la garantie donnée à chacun qu’en toutes circonstances il disposera des moyens nécessaires pour assurer sa subsistance et celle de sa famille dans des conditions décentes »
→ En clair, elle a pour mission de protéger les Français contre tous les risques de la vie, en les accompagnant à chaque étape de leur existence. Elle repose sur un principe de solidarité, chacun participant à son financement selon ses moyens. Au sein de la Sécurité sociale, l’Assurance Maladie gère les branches maladie et accidents du travail – maladies professionnelles.
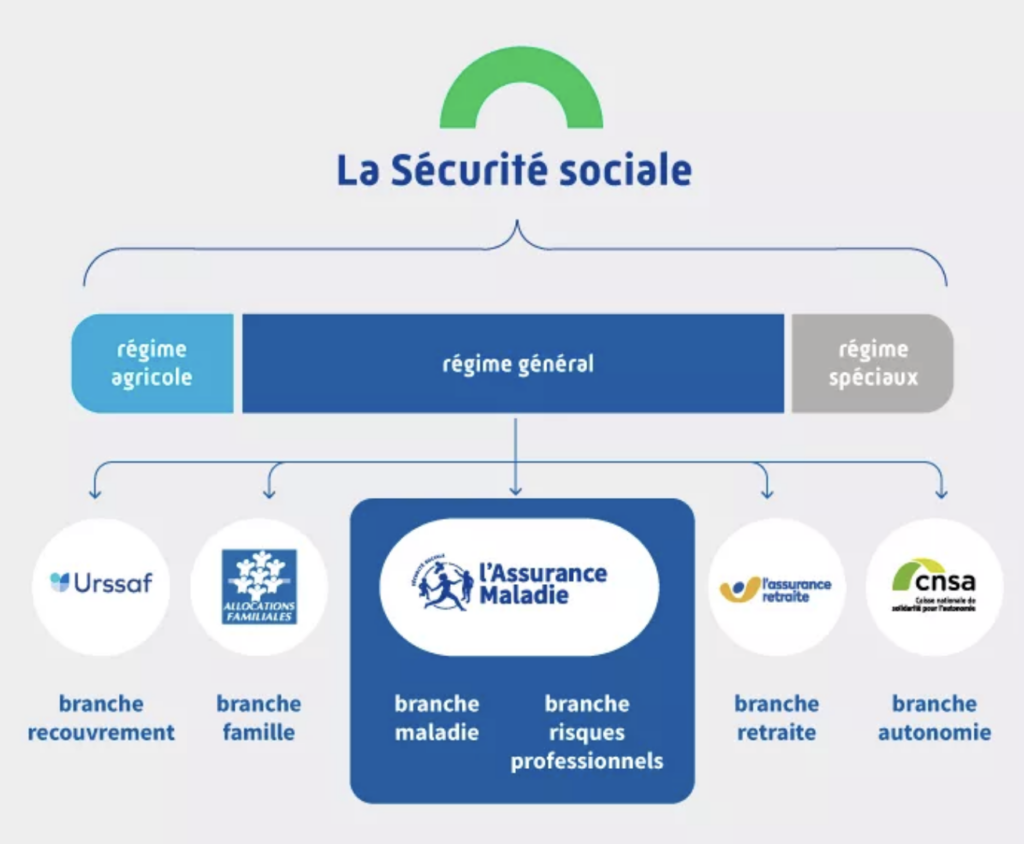
Ce qui nous intéresse : la branche maladie. Elle assure la prise en charge des dépenses de santé des assurés et garantit l’accès aux soins. Elle favorise la prévention et contribue à la régulation du système de santé français. Elle recouvre les risques maladie, maternité, invalidité et décès.
→Pour le régime général, la branche maladie est gérée par la Caisse nationale de l’Assurance Maladie et son réseau qui se compose des caisses primaires d’assurance maladie (CPAM), des caisses générales de sécurité sociale (CGSS) dans les départements d’outre-mer, des caisses d’assurance retraite et de la santé au travail (Carsat), ainsi que des unions de gestion des établissements de caisse d’assurance maladie (Ugecam). Pour le régime agricole, c’est la MSA qui assure cette gestion.
Qui verse les sous du coup ? → la CPAM (pour le régime général soit la majorité de la population)
Finance : les soins de santé à hauteur du « Taux de remboursement » (base = tarif de convention / tarif de responsabilité) :
- Consultation médecin généraliste/spécialiste secteur 1 : 70 %
- Médicaments : 65 % (vignette blanche), 30 % (orange), 15 % (bleu), 100 % pour ceux irremplaçables/coûteux (ALD, liste en sus)
- Hospitalisation : 80 % (forfait journalier hospitalier reste à charge sauf exonération)
- 100 % si : ALD (affection longue durée), maternité (à partir du 6e mois), accident du travail/maladie professionnelle, invalidité Condition : être affilié (assuré ou ayant droit), pas de condition de ressources pour l’affiliation elle-même (PUMa = protection universelle maladie, quasi automatique par la résidence stable et régulière en France)
Sans ALD : cas général :
La sécurité prend en charge une base de remboursement (70% pour les consultations).
Puis il reste le « ticket modérateur » : il peut être pris en charge par la mutuelle. S’ajoute à cela la participation forfaitaire de 2 euros qui reste à la charge du patient (en pratique elle est déduite du remboursement)
Exemple d’une consultation : base de remboursement de 30 euros :
30 € = part Assurance maladie + ticket modérateur
En parcours de soins, l’Assurance maladie prend en charge 70 %, donc : 21 euros assurance maladie (mais dans ces 21 euros, il y a 2 euros de participation forfaitaire donc l’assurance maladie ne rembourse que 19 euros.
ALD exonérante : cas spécifique
ALD exonérante = exonération du ticket modérateur.
Donc pour un soin en rapport avec l’ALD : Base de remboursement → 100 % Assurance maladie
Au lieu de : 70 % Sécu + 30 % ticket modérateur →L’Assurance maladie rembourse 100 % de la base de remboursement (pas 100% de ce que le médecin facture).
Par exemple, si la base de remboursement est = 30 € mais que le médecin facture 50 € : ALD → Sécu couvre 30 € ; dépassement de 20 € ≠ couvert par l’ALD.
Ce qu’il reste à la charge du patient : la participation forfaitaire, les franchises médicales, les dépassements d’honoraires, le forfait hôpital, les prestations non remboursables.
⚠️ L’ALD ne marche que pour les soins en rapport avec l’ALD. Si un patient avec un cancer demande des soins pour une lombalgie (sans rapport avec le cancer), il sera remboursé à 70%. De même s’il le médecin lui prescrit des médicaments sans rapport avec l’ALD, ils seront remboursé à 65% (et non 100%).
Okay, mais c’est quoi le tiers payant ?
Le tiers payant correspond à l’avance de frai.
Si le médecin « fait le tiers payant » cela signifie qu’il n’y a pas d’avance de frai sur le montant remboursé par l’assurance maladie.
Dans le cas d’une consultation à 30 euros, sans tiers payant le patient paye 30 euros, puis la sécurité sociale rembourse 21 euros et la mutuelle éventuellement le reste. Alors qu’avec le tiers payant : le patient paye seulement les 9 euros (pas d’avance de la partie prise en charge), le médecin est payé directement par l’assurance maladie (et éventuellement la mutuelle s’il prend aussi la mutuelle).
2. Mutuelle (complémentaire santé)
Qui verse ? Organisme de complémentaire santé (mutuelle, assurance, institution de prévoyance)
= privé, facultatif (sauf complémentaire santé solidaire pour les précaires, et mutuelle d’entreprise obligatoire pour les salariés du privé)
Finance : le reste à charge après remboursement Sécu (ticket modérateur, dépassements d’honoraires, forfait journalier, optique/dentaire/audio selon contrat)
Condition : avoir souscrit un contrat (ou bénéficier de la Complémentaire santé solidaire / CSS, gratuite ou à faible coût selon ressources, pour les plus modestes)
⚠️ Ne concerne jamais l’aide à l’autonomie/handicap (logement, aide humaine) : uniquement les soins
3. AME : Aide Médicale d’État
C’est quoi ? Dispositif d’accès aux soins pour les étrangers en situation irrégulière, financé par l’État (pas par l’Assurance Maladie). C’est un peu comme une sécurité sociale pour les personnes étrangères en situation irrégulière (mais l’AME ne permet pas d’avoir une carte vitale, seulement une carte « AME »).
Conditions cumulatives :
- Résider en France de façon stable et ininterrompue depuis plus de 3 mois (les mineurs en sont dispensés)
- Être en situation irrégulière (sans titre de séjour)
- Ressources sous le plafond de la CSS sans participation
Ça sert à quoi ?
- Prise en charge à 100 % des soins sur la base des tarifs de la Sécu
- Dispense d’avance de frais (tiers payant)
- Valable 1 an, renouvelable (demande à faire 2 mois avant échéance)
À distinguer : le dispositif Soins Urgents et Vitaux (DSUV) prend en charge, hors AME, les personnes en situation irrégulière qui ne remplissent pas les conditions de l’AME (ex : moins de 3 mois de présence), mais uniquement pour les soins urgents dont l’absence mettrait en jeu le pronostic vital ou pourrait aggraver un état de santé.
4. CSS : Complémentaire Santé Solidaire (ex-CMU-C)
C’est quoi ? Une « mutuelle » publique et solidaire pour les foyers à revenus modestes, gérée par l’Assurance Maladie. A remplacé en 2019 la CMU-C et l’ACS.
Conditions :
- Résider en France de façon stable et régulière
- Ressources du foyer sous un plafond annuel (variable selon la composition du foyer et la zone géographique)
- Deux niveaux : (pas de questions aussi précises aux EDN)
- CSS gratuite : sous le plafond de base (~10 421 €/an pour une personne seule en 2026)
- CSS avec participation : entre ce plafond et +35 %, coût max 1 €/jour/personne, variable selon l’âge
Ça sert à quoi ?
- Prise en charge du ticket modérateur (complémentaire) + tiers payant intégral
- Pas de dépassements d’honoraires facturables (sauf exigence particulière du patient)
- Accès au panier 100 % Santé (optique, dentaire, audio) sans reste à charge
5. PUMa : Protection Universelle Maladie
C’est quoi ? La protection universelle maladie (Puma) permet la prise en charge des frais de santé sans rupture de droits. Cela signifie que cette prise en charge est assurée même en cas de changement de situation professionnelle, familiale ou de résidence. Pour avoir droit à la Puma, vous devez travailler ou résider en France de manière stable ou régulière. Nous vous présentons les informations à connaître.
Conditions :
- Résider en France de façon stable et régulière
- Être sans activité professionnelle
- Ne pas être redevable de la CSG , la CRDS et la cotisation d’Assurance maladie en vertu d’une convention internationale.
Ça sert à quoi ?
Si vous travaillez ou résidez en France de manière stable et régulière, la Puma vous garantit un droit à la prise en charge de vos frais de santé, à titre personnel et de manière continue tout au long de votre vie.
La Puma permet aussi de rester dans le même régime d’Assurance maladie, y compris en cas de changement de situation professionnelle (exemple : perte d’emploi) ou de situation personnelle (exemple : séparation).
Donc :
- Garantit une continuité des droits (plus de rupture de couverture en cas de changement de situation : perte d’emploi, divorce, etc.)
- Base de remboursement classique (souvent 70 %), à compléter par une mutuelle privée ou la CSS
6. Rappel : Régimes et situations à prise en charge à 100 % (dérogatoires au droit commun)
| Situation | Condition | Prise en charge |
|---|---|---|
| ALD (Affection de Longue Durée) | Maladie chronique grave inscrite sur liste (ALD 30) ou ALD « hors liste »/polypathologies | 100 % des soins liés à l’ALD (hors dépassements d’honoraires) |
| AT/MP (accident du travail / maladie professionnelle) | Accident survenu par le fait ou à l’occasion du travail, ou maladie professionnelle reconnue | 100 % des soins, sans avance de frais, + indemnités journalières majorées |
| Maternité | À partir du 6e mois de grossesse jusqu’à 12 jours après l’accouchement | 100 % des soins liés à la grossesse |
| Invalidité | Incapacité de travail reconnue par le médecin-conseil (catégories 1, 2, 3) | Pension d’invalidité + prise en charge à 100 % des soins |
Source : site service public